
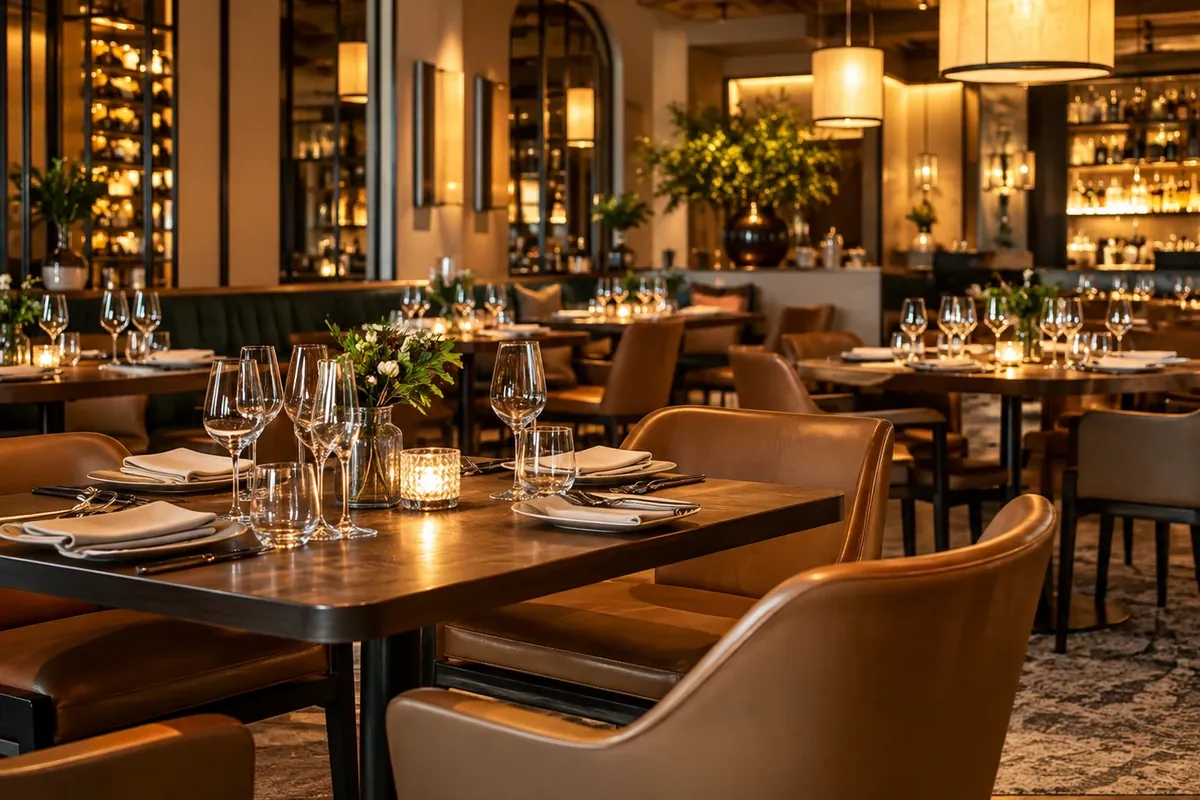
Ce que l’on finance
Les besoins d’un restaurant
Le fonds ou le droit au bail
Emplacement, clientèle, licence éventuelle.
La cuisine professionnelle
Pianos, fours, chambre froide, plonge.
L’extraction et la ventilation
Souvent le poste le plus technique.
La salle et la terrasse
Mobilier, agencement, décoration.
Le stock et la trésorerie de départ
Premiers achats, salaires avant rythme de croisière.
Ce que regardent les banques
| Indicateur | Pourquoi il compte |
|---|---|
| Nombre de couverts et taux de remplissage | Base du chiffre d’affaires prévisionnel |
| Ticket moyen | Cohérent avec le concept et la clientèle du quartier |
| Coût matière | Pèse directement sur la marge |
| Masse salariale | Premier poste de charges |
| Loyer | Doit rester supportable au regard du chiffre d’affaires |
Les obligations à anticiper La vente d’alcool suppose une licence adaptée et un permis d’exploitation obtenu après une formation spécifique. La restauration commerciale impose aussi une formation à l’hygiène alimentaire pour au moins une personne de l’équipe, et le local doit respecter les règles des établissements recevant du public. Renseignez-vous auprès de la mairie et des organismes agréés.
ChecklistLe dossier de financement d’un restaurant
0 / 6Ce qui change pour un restaurant
- La licence et le permis d’exploitation : servir de l’alcool suppose une licence adaptée et un permis d’exploitation. Lors d’une reprise, vérifiez la catégorie de la licence attachée au fonds : elle fait partie de ce que vous payez.
- L’hygiène : l’ouverture d’un restaurant se déclare auprès des services vétérinaires (DDPP), qui programment les contrôles sanitaires. Un rapport de visite récent rassure la banque sur l’état de la cuisine.
- Les mises aux normes : cuisine, extraction, sécurité incendie, accessibilité. Faites-les chiffrer avant de signer : elles s’ajoutent au prix du fonds dans le plan de financement.
- La saisonnalité : terrasse, tourisme, fermetures annuelles. Un plan de trésorerie mois par mois montre à la banque que les échéances passent aussi en basse saison.
Les questions du banquier
Une banque qui étudie un projet dans ce métier pose presque toujours les mêmes questions. Y répondre dans le dossier, avant le rendez-vous, fait gagner du temps et de la crédibilité.
- Combien de couverts par service prévoyez-vous, et comment l’avez-vous estimé ?
- Quel est votre coût matière cible et comment le suivrez-vous ?
- Le bail autorise-t-il l’activité de restauration et l’extraction nécessaire ?
- Quelle expérience avez-vous en cuisine, en salle et en gestion ?
- Que se passe-t-il si le chiffre d’affaires est inférieur de 20 % à vos prévisions ?
Le plan de financement type
Les montages varient d’un dossier à l’autre, mais on retrouve le plus souvent les éléments suivants.
Les besoins à financer
- Fonds de commerce ou droit au bail.
- Cuisine professionnelle et extraction.
- Salle, terrasse, mobilier.
- Licence éventuelle.
- Stock et trésorerie de départ.
Les ressources mobilisées
- Apport personnel.
- Prêt professionnel.
- Crédit-bail pour une partie du matériel.
- Garantie d’un organisme.
- Crédit vendeur en cas de reprise.
Les montants dépendent de chaque projet : utilisez l’outil plan de financement pour poser les vôtres, puis le simulateur de prêt pour mesurer l’échéance.
Un exemple chiffré
Exemple indicatif, avec des chiffres fictifs : la reprise d’un restaurant de 50 couverts.
| Besoins | Montant |
|---|---|
| Rachat du fonds | 200 000 € |
| Rénovation de la salle et de la cuisine | 60 000 € |
| Stock, frais d’acte et démarrage | 30 000 € |
| Total | 290 000 € |
| Ressources | Montant |
|---|---|
| Apport du repreneur | 70 000 € |
| Crédit-bail de l’équipement de cuisine | 30 000 € |
| Prêt professionnel sur 7 ans | 190 000 € |
| Total | 290 000 € |
Avec une hypothèse de taux de 4,5 % sur 7 ans, le prêt de 190 000 € représente une échéance d’environ 2 640 € par mois, hors assurance. Le banquier rapproche l’échéance du chiffre d’affaires attendu par couvert et du loyer, et regarde de près votre expérience de la restauration.
Questions fréquentes
Les banques financent-elles encore les restaurants ?
Oui, mais avec plus d’exigences que dans d’autres secteurs : apport, expérience du porteur, emplacement et prévisionnel prudent sont examinés de près.
Peut-on financer la cuisine en crédit-bail ?
Oui, pour une partie des équipements. L’extraction et l’agencement, peu récupérables, se financent plutôt par un prêt.
Quelle licence pour vendre de l’alcool dans un restaurant ?
Selon ce que vous servez et comment, une licence restaurant ou une licence de débit de boissons est nécessaire. Voir le financement d’un bar et de la licence IV.
Informations générales à jour de la date indiquée, sans valeur de conseil juridique, fiscal ou financier personnalisé. Les dispositifs, les taux et les conditions des établissements évoluent : vérifiez-les auprès des sources officielles ou d’un professionnel avant toute décision. Un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager.